2026년 10월 19일 업데이트 · 보건복지부 기초연금 누리집 기준
기초연금은 예금이 있어도 받을 수 있어요. 예금은 2,000만 원까지 계산에서 빠지고, 넘는 금액만 연 4%로 환산해 소득처럼 더해요. 2026년 선정기준액은 단독가구 월 247만 원, 부부가구 월 395만 2천 원이라 예금 몇천만 원으로 탈락하는 경우는 드물어요. 다만 집값, 국민연금, 부채가 함께 들어가서 같은 예금이라도 사람마다 결과가 달라요.
기초연금 예금, 계산에 들어가는 방식
기초연금 대상인지는 '소득인정액'으로 정해요. 소득인정액은 월 소득평가액에 재산을 월 소득으로 바꾼 금액을 더한 값이에요. 예금 같은 금융재산은 이 중 재산 쪽에 들어가요. 보건복지부 누리집에 나온 식은 이렇게 생겼어요.
재산의 월 소득환산액 = {(일반재산 - 기본재산액) + (금융재산 - 2,000만 원) - 부채} × 4% ÷ 12

예금, 적금, 주식, 채권은 모두 금융재산이에요. 이 금액에서 2,000만 원을 먼저 빼고, 남은 금액에 연 4%를 곱한 뒤 12로 나눠요. 예금이 5,000만 원이면 3,000만 원이 남고, 연 120만 원, 월 10만 원이 소득으로 잡히는 셈이에요. 예금 1,000만 원이 늘 때마다 소득인정액은 월 3만 3천 원쯤 올라간다고 보면 돼요.
| 예금(금융재산) | 공제 후 | 월 소득으로 잡히는 금액 |
|---|---|---|
| 2,000만 원 | 0원 | 0원 |
| 5,000만 원 | 3,000만 원 | 10만 원 |
| 1억 원 | 8,000만 원 | 약 26만 7천 원 |
| 2억 원 | 1억 8,000만 원 | 60만 원 |
직접 계산 · 다른 재산과 부채가 없다고 가정한 금액
내 상황 체크리스트
예금 말고도 계산에 함께 들어가는 항목이 있어요. 부모님 대신 자녀가 미리 계산해 볼 때 아래를 먼저 모아 두면 모의계산이 금방 끝나요.
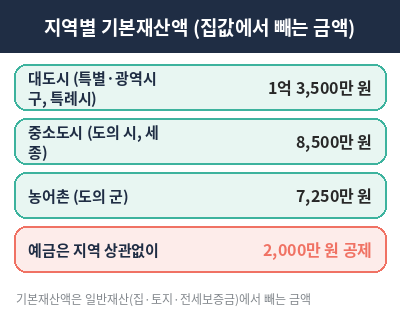
- 사는 지역: 대도시, 중소도시, 농어촌에 따라 집값에서 빼 주는 금액이 달라요
- 집, 토지, 전세보증금 금액 (집은 시가표준액 기준)
- 예금, 적금, 주식 잔액 (부부라면 두 사람 합계)
- 국민연금 등 매달 받는 연금 금액
- 일하는 소득이 있다면 월 근로소득
- 주택담보 같은 부채 금액, 전세를 준 집이라면 받은 보증금
- 4천만 원 이상 승용차 보유 여부 (그 가액이 그대로 월 소득이 돼요)
집을 전세로 내준 경우에는 세입자에게 받은 보증금을 부채로 빼요. 그래서 시가표준액 3억 원짜리 집을 보증금 2억 원에 전세 줬다면 실제로 재산에 남는 건 1억 원 근처예요. 반대로 본인이 전세로 살고 있다면 그 보증금이 일반재산이에요.
대상별 계산 예시
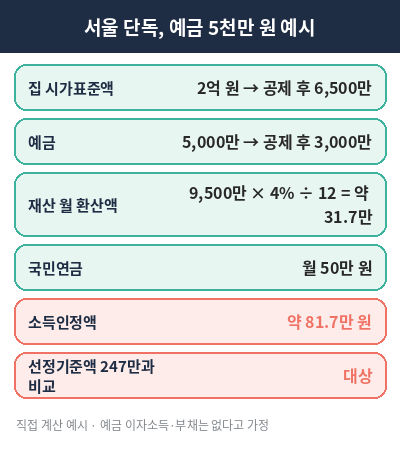
서울 단독, 집 2억 원·예금 5천만 원·국민연금 50만 원
서울은 대도시라 집값 2억 원에서 1억 3,500만 원을 빼고 6,500만 원이 남아요. 예금은 2,000만 원을 빼고 3,000만 원이에요. 둘을 더한 9,500만 원에 4%를 곱하고 12로 나누면 월 약 31만 7천 원이에요. 여기에 국민연금 50만 원을 더하면 소득인정액은 약 81만 7천 원이라 선정기준액 247만 원보다 훨씬 낮아요.
경기 성남 부부, 집 4억 원·예금 1억 원·연금 합계 120만 원
성남시는 도의 시라 중소도시 기준 8,500만 원을 빼요. 집에서 3억 1,500만 원, 예금에서 8,000만 원이 남아 합계 3억 9,500만 원이에요. 월로 바꾸면 약 131만 7천 원이고, 두 사람 연금 120만 원을 더하면 약 251만 7천 원이에요. 부부 기준 395만 2천 원보다 낮아 대상이에요. 같은 재산이라도 단독가구였다면 247만 원을 넘겨 탈락했을 숫자라, 부부인지 단독인지가 결과를 크게 바꿔요.
집과 연금이 같을 때 예금은 어디까지 될까
서울에 시가표준액 2억 원 집이 있는 단독가구를 기준으로, 매달 받는 연금 금액별로 예금 한도를 거꾸로 계산해 봤어요. 다른 소득과 부채는 없다고 가정했어요.
| 매달 받는 연금 | 재산에 남는 여유(월) | 예금 한도(직접 계산) |
|---|---|---|
| 없음 | 247만 원 | 약 6억 9,600만 원 |
| 50만 원 | 197만 원 | 약 5억 4,600만 원 |
| 100만 원 | 147만 원 | 약 3억 9,600만 원 |
계산: 남는 여유 × 12 ÷ 4% = 공제 후 재산 한도 → 집 공제 후 6,500만 원을 빼고 예금 공제 2,000만 원을 더함. 선정기준액 근처에서는 기초연금이 일부 줄어 지급될 수 있어요.
기초연금 모의계산과 신청 준비물
정확한 금액은 공단이 공적 자료로 조회해서 정하지만, 신청 전에 기초연금 누리집 소득인정액 모의계산에 숫자를 넣어 보면 대략 대상인지 알 수 있어요. 위 체크리스트에서 모은 숫자를 그대로 넣으면 돼요.
소득인정액 모의계산 < 참여마당 : 기초연금
기초연금제도 소개, 대상, 혜택, 보도자료, 홍보영상을 제공하고 있습니다.
basicpension.mohw.go.kr
신청은 만 65세 생일이 있는 달의 한 달 전부터 할 수 있어요. 주소지 주민센터나 국민연금공단 지사에 가거나, 복지로에서 온라인으로 해요. 신분증, 본인 명의 통장 사본을 챙기고, 전세로 산다면 임대차계약서가 필요해요. 금융재산은 신청할 때 내는 금융정보 제공 동의서로 공단이 직접 조회해요.
- 모의계산으로 대략 대상인지 확인
- 신분증·통장 사본·(전세라면) 임대차계약서 준비
- 주민센터, 국민연금공단 지사, 복지로 중 한 곳에서 신청
- 금융정보 제공 동의서 작성
- 결과 통지 후 신청한 달부터 지급
기초연금 예금, 자주 묻는 것
기초연금 받는 중에 예금이 늘면 끊기나요?
공단이 정기적으로 재산을 다시 조회해요. 늘어난 예금 때문에 소득인정액이 선정기준액을 넘으면 지급이 멈추거나 금액이 바뀔 수 있어요. 퇴직금이나 상속받은 돈처럼 한 번에 들어온 돈도 금융재산으로 잡혀요.
예금을 자녀 계좌로 옮기면 어떻게 되나요?
남에게 넘긴 재산은 기타(증여)재산으로 계산에 다시 들어가요. 누리집 안내에 따르면 2011년 7월 이후 증여하거나 처분한 재산은 일부를 뺀 금액이 소득인정액에 포함돼요.
부부 중 한 명만 65세면 부부가구인가요?
부부 중 한 분만 신청해도 부부가구로 봐요. 그래서 배우자의 예금과 소득도 함께 계산하고, 기준은 395만 2천 원이 적용돼요.
기초연금 받는 부모님이 일을 시작해도 되나요?
근로소득은 116만 원을 빼고 남은 금액의 30%를 더 빼 줘서 영향이 크지 않아요. 노인일자리처럼 공공일자리 소득은 근로소득에서 아예 제외돼요. 노인일자리 신청 2027 모집, 활동비와 신청 방법에 모집 시기를 적어 두었어요.
노인일자리 신청 2027 모집, 활동비와 신청 방법
2026년 10월 16일 업데이트 · 보건복지부·한국노인인력개발원 안내 기준노인일자리는 해마다 연말에 다음 해 참여자를 한꺼번에 뽑아요. 2026년 사업은 2025년 11월 28일부터 12월 26일까지 집중 모집
milkytori.com
기준: 보건복지부 기초연금 누리집 '대상자 안내', '소득인정액 산정방식' (2026년 10월 19일 확인). 표의 금액은 이해를 돕기 위한 직접 계산이며 실제 결정은 국민연금공단 조사 결과에 따라요. 문의: 보건복지부 129, 국민연금공단 1355.
'복지·바우처' 카테고리의 다른 글
| 65세 이상 실업급여 수급자격, 입사 나이로 갈림 (0) | 2026.10.22 |
|---|---|
| 대구 노인 버스 무료 72세, 출생연도별 확인 (0) | 2026.10.21 |
| 인천 노인 버스 무료, 실버패스 유보와 i-패스 30% (0) | 2026.10.21 |
| 에너지 바우처 잔액조회, 등유 선불카드 25일 소멸 (0) | 2026.10.20 |
| 경기도 노인 버스비 지원, 시군별 연 23만~28만원 (0) | 2026.10.20 |


